
Argentina no tiene escasez de indicadores. Tiene, más bien, una disputa permanente sobre cuál de ellos merece organizar la conversación.
Un día el dato es el superávit fiscal; otro, las ventas en supermercados. Una tapa destaca la baja del riesgo país; otra, el cierre de una fábrica. Los hechos pueden ser simultáneamente ciertos y, aun así, producir retratos opuestos del mismo país.
Pulso Semanal nació para observar otra cosa: no la economía en abstracto, sino el modo en que cambia la atención económica de una semana a la siguiente. Cuando crecen las búsquedas sobre dólar, inflación y resguardo, mientras pierden terreno la planificación o la inversión, el indicador no afirma que todo esté peor. Registra que más personas están tratando de entender cómo protegerse.
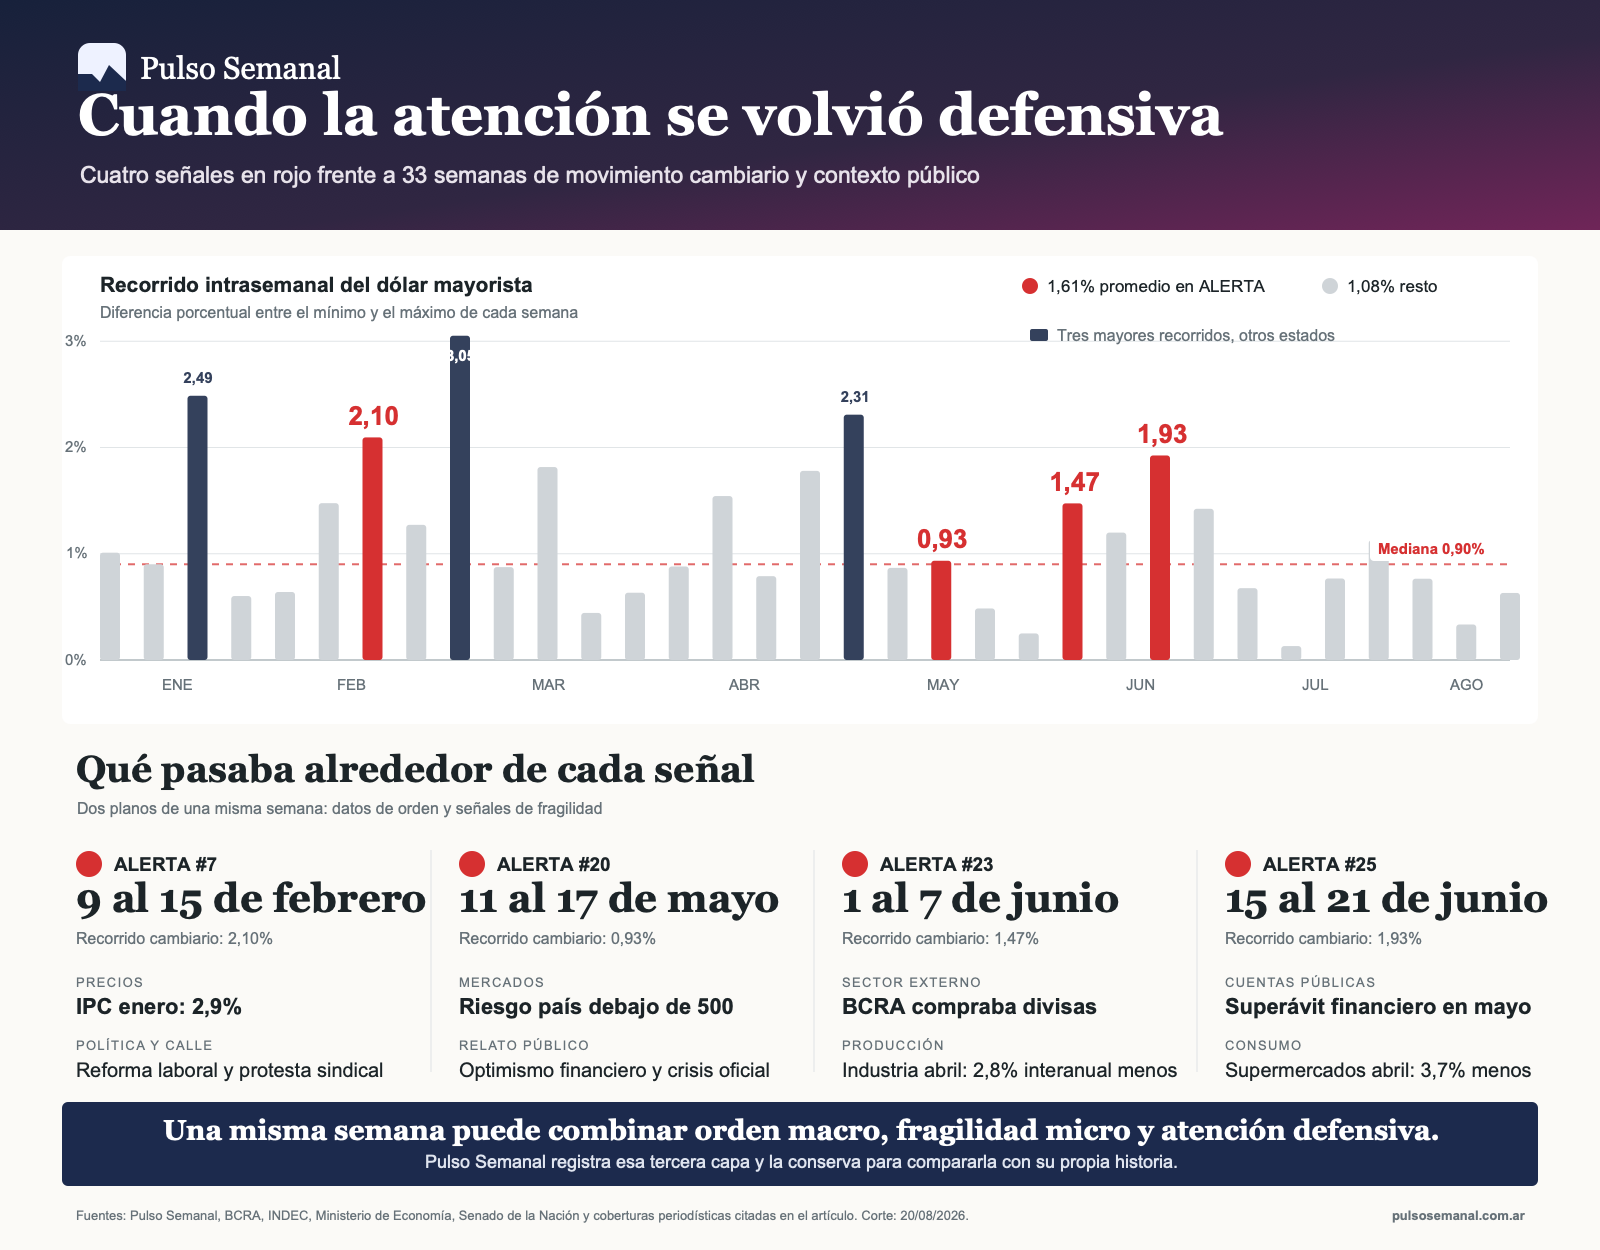
Después de 33 ediciones, hicimos la primera revisión seria de esa hipótesis. Entre el 5 de enero y el 17 de agosto hubo cuatro semanas en estado 🔴 ALERTA. Al superponerlas con series diarias del Banco Central, apareció una coincidencia concreta: el recorrido intrasemanal del dólar mayorista promedió 1,61% durante las semanas 🔴 ALERTA, contra 1,08% en el resto de las semanas. Las cuatro quedaron por encima de la mediana de volatilidad cambiaria y tres estuvieron entre las diez más movedizas del período.
El ejercicio toma los estados tal como fueron publicados. No los recalifica después de conocer los indicadores externos. La mirada editorial llega después y trabaja sobre esa historia ya cerrada.
Cuando Pulso Semanal encendió la luz roja, solía haber tensión. Pero no detectó toda la tensión que hubo.
Es una señal prometedora, no una certificación. Sólo hay cuatro casos; al corregir por la cantidad de comparaciones realizadas, la evidencia estadística deja de ser concluyente. Además, las tres semanas de mayor volatilidad de la muestra recibieron otros estados.
Esa imperfección no invalida la lectura. La vuelve más interesante. Obliga a preguntar qué estaba pasando en esas cuatro escenas y qué dimensión capturó Pulso Semanal que no se ve completa ni en una cotización ni en una tapa de diario.
01 | FEBREROInflación, reglas en discusión y una calle movilizada
La primera 🔴 ALERTA correspondió a la semana del 9 al 15 de febrero. El texto de Pulso Semanal fue directo: “volvió la búsqueda de cobertura inmediata”; había más foco en dólar e inflación y menos interés en planificación.
El martes 10, el INDEC informó que la inflación de enero había sido de 2,9% mensual y 32,4% interanual. Alimentos y bebidas no alcohólicas habían aumentado 4,7%. El dato llegaba, además, después de una controversia pública por la postergación de la nueva metodología del IPC y la salida de Marco Lavagna del organismo. Los encuadres fueron duros desde veredas distintas: Clarín vinculó la renuncia con la demora del nuevo índice; Página/12 habló de interferencia política. Esa interpretación pertenece a cada medio; el hecho verificable es que el cambio metodológico se postergó en medio de la salida de su titular.
El miércoles 11, el Senado aprobó en general la reforma laboral por 42 votos a 30, tras una sesión extensa y mientras afuera se desarrollaba una protesta sindical masiva con incidentes, según la cobertura de Associated Press y Reuters. En la votación particular de su título principal, el registro oficial del Senado marcó 38 a 31.
La semana combinó entonces tres fuentes de incertidumbre: precios todavía sensibles, discusión sobre la credibilidad de la medición y una reforma estructural atravesada por conflicto social. El dólar mayorista terminó bajando, pero recorrió 2,10% entre su mínimo y su máximo semanal. Pulso Semanal registró una conversación defensiva mientras el precio se movía con amplitud.
No podemos afirmar que la reforma laboral “causó” las búsquedas. Sí podemos decir que la 🔴 ALERTA apareció en una semana en la que se discutían, al mismo tiempo, el costo de vida, las reglas laborales y la confianza en la estadística pública. La economía dejó de ser sólo una serie y volvió a sentirse como una decisión personal urgente.
02 | MAYOOptimismo financiero, crisis política y una economía partida
La segunda 🔴 ALERTA cubrió del 11 al 17 de mayo: subían fuerte las búsquedas de dólar e inflación y caía el interés por invertir. Fue, de las cuatro, la coincidencia cambiaria más débil: el recorrido del mayorista fue de 0,93%, apenas por encima de la mediana del período. Es importante conservar ese dato porque evita acomodar la historia después de conocer el resultado.
Pero el clima público de esa semana era el de un país leyendo dos balances a la vez. El riesgo país bajó de los 500 puntos, un dato que Clarín destacó el 12 de mayo y el Gobierno celebró como una ratificación de su programa. La edición del diario del 17 de mayo puso el foco económico en “exportaciones y baja de tasas” como apuestas para crecer, aunque su propia cobertura política hablaba de la necesidad de sacar al oficialismo de una crisis. Ese mismo día, Página/12 describía “la economía argentina, partida en dos”, con empresas que cerraban y hogares que recortaban consumos.
No se trata de elegir la tapa que más nos gusta. El contraste revela el objeto: una economía puede mejorar su acceso al financiamiento y, al mismo tiempo, deteriorar la experiencia de determinados hogares o sectores productivos. La estabilización financiera y la recuperación social no son sinónimos ni avanzan necesariamente a la misma velocidad.
A esa brecha se sumaba una disputa dentro del Gobierno. Las denuncias que involucraban al entonces jefe de Gabinete, Manuel Adorni, habían abierto una crisis interna; Javier Milei lo ratificó mientras la investigación seguía en curso, según El País. En el frente cambiario, Bloomberg Línea reportó estimaciones privadas sobre intervenciones con instrumentos atados al dólar para contener la cotización alrededor de los 1.400 pesos.
De nuevo, Pulso Semanal no permite asignar causalidad ni saber qué noticia movilizó a cada persona. Su aporte es más acotado: mientras una parte del debate celebraba el frente financiero, las búsquedas se desplazaban hacia cobertura y perdían interés por invertir. La 🔴 ALERTA de mayo no describió un salto cambiario extraordinario. Describió una desconfianza práctica que el promedio macro podía esconder.
03 | JUNIODólares que entran, fábricas que frenan
La tercera 🔴 ALERTA observó la semana del 1 al 7 de junio. Pulso Semanal dijo: “suben las búsquedas sobre dólar, inflación y resguardo”. El dólar mayorista avanzó 1,47% en la semana.
El jueves 4 ofreció una fotografía especialmente nítida de la convivencia de señales. La edición de Clarín informaba que el Banco Central había superado los 10.000 millones de dólares en compras durante cien ruedas y que Argentina volvía al radar de Wall Street. En las mismas páginas aparecían un dólar que había subido 30 pesos en tres jornadas, una caída de 21,5% interanual de la producción automotriz en mayo y la decisión de Pirelli de detener su planta durante siete días por menores ventas.
Los datos industriales conocidos poco después reforzaron esa imagen. El INDEC informó el 9 de junio que la producción manufacturera de abril había caído 2,8% interanual y 2,1% mensual desestacionalizada. Textiles, maquinaria y equipo, y el complejo automotor estaban entre los sectores más comprometidos. Al mismo tiempo, el intercambio comercial de abril había dejado un superávit de 2.711 millones de dólares, con exportaciones en fuerte alza.
No hay contradicción estadística: el sector externo puede fortalecerse mientras ramas orientadas al mercado interno retroceden. La contradicción aparece en la experiencia social. Quien mira las compras oficiales de divisas ve capacidad de estabilización; quien trabaja en una cadena con menor producción ve riesgo de ingreso. Pulso Semanal no resuelve ese desacuerdo, pero ayuda a registrar cuándo la segunda experiencia empieza a traducirse en preguntas defensivas.
También había ruido externo: la escalada bélica en el Golfo y la incertidumbre sobre el estrecho de Ormuz añadían presión sobre energía y mercados. Sería exagerado adjudicarle la 🔴 ALERTA. Sí era parte de un entorno en el que la estabilidad local dependía también de variables que Argentina no controla.
04 | JUNIOOrden fiscal y fragilidad cotidiana
Dos semanas después, entre el 15 y el 21 de junio, Pulso Semanal volvió a 🔴 ALERTA. El mayorista subió 1,93%, el quinto recorrido semanal más alto de toda la muestra. Dólar, inflación y cobertura dominaban otra vez la señal.
El miércoles 17, el Ministerio de Economía comunicó un superávit financiero de 478.613 millones de pesos en mayo. En los primeros cinco meses, el superávit primario acumulaba alrededor de 0,7% del PIB y el financiero, 0,2%. Era un dato fiscal inequívocamente favorable para el programa del Gobierno.
Al día siguiente, Clarín reflejaba esa fortaleza, pero también un dólar minorista a 1.460 pesos, riesgo país en 435 puntos y una crisis política que seguía afectando la agenda oficial por el caso Adorni. La semana terminó con otra pieza del rompecabezas: el INDEC informó que las ventas reales de supermercados habían caído 3,7% interanual en abril; en autoservicios mayoristas, la baja había sido de 5,0%.
La lectura más honesta no es “el superávit no sirve” ni “el consumo no importa mientras cierren las cuentas”. Es que ambas cosas describen escalas y tiempos distintos. El orden fiscal puede reducir vulnerabilidades futuras sin reparar de inmediato los ingresos y consumos presentes. En esa distancia entre el programa y el bolsillo, la demanda de información sobre cobertura encuentra terreno fértil.
Un dato conocido después ayuda a completar, no a reescribir, aquella semana. En su balance de junio, el Banco Central registró compras propias por 1.418 millones de dólares, pero una caída de reservas de 3.323 millones y compras netas de billetes por 2.821 millones de parte de personas humanas. La acumulación oficial y la búsqueda privada de cobertura también podían coexistir.
Clarín, Página/12 y una tercera capa
Ningún medio es imparcial en sentido absoluto. Elegir un título, una cifra o una fuente ya implica jerarquizar. Por eso este análisis no usa a Clarín y Página/12 como polos cuya suma produciría automáticamente “la verdad”. Los usa para identificar encuadres: qué aspecto de una misma semana convierte cada uno en protagonista.
La base factual debe apoyarse primero en fuentes primarias como INDEC, Banco Central, Ministerio de Economía y registros del Congreso. Para los acontecimientos, conviene sumar agencias o coberturas que permitan verificar qué ocurrió. Recién después tiene sentido comparar relatos editoriales. Una tapa puede enfatizar los logros financieros y omitir su distribución; otra puede iluminar el costo social y subestimar la estabilización. El contraste no las vuelve equivalentes: obliga a revisar cada afirmación contra los datos.
Pulso Semanal agrega una tercera capa que no reemplaza a ninguna de las anteriores. No mide actividad, inflación, pobreza ni intención de voto. Tampoco representa a toda la sociedad: Google Trends observa interés relativo de búsqueda, no personas únicas ni opiniones. Lo que aporta es atención revelada. Frente a lo que el Gobierno anuncia y los medios seleccionan, muestra qué problemas ganan o pierden lugar en las consultas económicas.
Ahí está su valor político sin convertirse en un indicador partidario. Una búsqueda de “dólar” no es un voto contra el Gobierno; una caída de “plazo fijo” no prueba rechazo a un programa. Pero una secuencia sostenida de consultas defensivas sí habla del tipo de incertidumbre que las personas están intentando administrar.
Lo que validan las cuatro señales 🔴 ALERTA
- 🔴 ALERTA tuvo buena precisión interna. Sus cuatro apariciones coincidieron con semanas cambiarias más movedizas que la mediana. No fue una etiqueta decorativa.
- Tuvo cobertura incompleta. Las tres semanas de mayor recorrido cambiario recibieron otros estados. El motor debe aprender de esas omisiones sin cambiar su núcleo ni sus cuatro estados.
- La relación validada es específica. Pulso Semanal mostró su mejor alineación con la tensión cambiaria contemporánea. Tasas, crédito y plazos fijos no separaron los estados con la misma claridad.
Esta revisión ya produjo cambios concretos en el motor de Pulso Semanal. Desde ahora exige semanas comparables y datos completos, registra mejor la confianza de cada lectura y conserva las señales contradictorias antes de asignar el estado. El núcleo de Pulso Semanal y sus cuatro estados se mantienen intactos.
También queda una deuda. Con estos datos no pudimos validar con la misma claridad los estados 🟢 OPORTUNIDAD y 🟠 CUIDADO. Los indicadores externos actuales, dólar, tasas, préstamos y plazos fijos, están más preparados para reconocer tensión que iniciativa, demanda de crédito o disposición a invertir. La siguiente etapa debe incorporar actividad sectorial, consumo, empleo, confianza y condiciones financieras, sin forzar frecuencias ni fechas que no son comparables.
La historia como activo
Una edición aislada es una fotografía. Treinta y tres ediciones empiezan a formar una película. La relevancia de Pulso Semanal crece con el tiempo porque cada nueva semana permite comparar el presente no sólo con “lo normal”, sino con escenas económicas y políticas que ya conocemos.
El historial sirve para reconstruir cuándo la conversación se hizo defensiva, qué señales oficiales la acompañaron y qué narrativas competían por explicar el momento. También permite reconocer los límites del instrumento y mejorar su motor con evidencia, no con intuición retrospectiva.
Las cuatro señales 🔴 ALERTA permiten sostener algo acorde con el propósito de Pulso Semanal: en semanas donde el país ofrecía versiones simultáneas de estabilidad y fragilidad, el indicador logró detectar cuatro momentos en que la atención económica se inclinó hacia la protección. Esa capacidad de ordenar la semana terminada, con precisión imperfecta, método transparente y memoria acumulada, es una utilidad concreta.
Qué es Pulso Semanal
Pulso Semanal es una lectura retrospectiva del ánimo económico argentino a partir del interés relativo observado en Google Trends. Cada lunes analiza la semana completa anterior, de lunes a domingo, y sintetiza cómo se desplazó la atención entre cobertura, administración, espera y búsqueda de alternativas.
El resultado se expresa en uno de cuatro estados: 🔴 ALERTA, cuando predomina la urgencia o la búsqueda inmediata de cobertura; 🟠 CUIDADO, cuando aparece una actitud sostenida de protección o ajuste; 🟡 CAUTELA, cuando prevalece la espera, la mezcla de señales o la baja intensidad; y 🟢 OPORTUNIDAD, cuando gana terreno la exploración activa de inversión, ingresos o expansión.
Pulso Semanal no reemplaza las estadísticas económicas ni las encuestas. Las acompaña con una capa semanal de atención revelada y conserva cada edición para que la historia pueda compararse consigo misma.
Nota metodológica
El análisis cubre 33 ediciones de Pulso Semanal publicadas entre el 5 de enero y el 17 de agosto de 2026. Para cada edición se comparó el período observado de lunes a domingo con series diarias del Banco Central. La volatilidad cambiaria se definió como el recorrido porcentual entre el valor mínimo y máximo del tipo de cambio mayorista dentro de cada semana. La fecha analítica de Pulso Semanal #7 fue normalizada al 16 de febrero de 2026 debido a un error histórico de metadatos en el registro público.
La relación observada es contemporánea y no establece causalidad. El tamaño de la muestra es pequeño y se exploraron varias variables; por eso los resultados deben considerarse una primera validación interna y no evidencia concluyente sobre la población argentina.